Cumhurbaşkanlığı Genel Sekreterliği, devlet memurlarının içerik üreticiliği, uygulama geliştiriciliği ve YouTube gibi dijital platformlardan gelir elde etmesine ilişkin dikkat çeken bir değerlendirme yaptı. Söz konusu faaliyetlerden elde edilen gelirlerin, 657 sayılı Devlet Memurları Kanunu’nun 28’inci maddesinde düzenlenen ticaret ve kazanç getirici faaliyet yasağı kapsamında değerlendirilebileceği bildirildi.
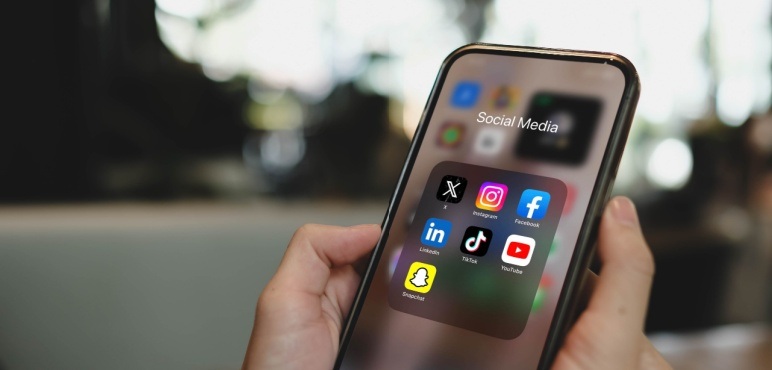
Dijital platformlar üzerinden gelir elde etme imkanlarının yaygınlaşması, devlet memurlarının da sosyal medya, YouTube, internet siteleri ve mobil uygulamalar üzerinden yürüttüğü faaliyetleri gündeme getirdi.
Konuyla ilgili değerlendirme, Cumhurbaşkanlığı Genel Sekreterliği Personel ve Prensipler Genel Müdürlüğü tarafından Yükseköğretim Kurulu’na (YÖK) gönderilen yazıyla ortaya çıktı.
Yazının, YÖK’ün 17 Haziran 2026 tarihli görüş talebi ile Hazine ve Maliye Bakanlığı’nın 20 Ağustos 2026 tarihli cevabi yazısı doğrultusunda hazırlandığı belirtildi.
657 SAYILI KANUN’UN 28’İNCİ MADDESİNE DİKKAT ÇEKİLDİ
Değerlendirmenin merkezinde, 657 sayılı Devlet Memurları Kanunu’nun “Ticaret ve diğer kazanç getirici faaliyetlerde bulunma yasağı” başlıklı 28’inci maddesi bulunuyor.
Kanunun ilgili maddesinde memurların Türk Ticaret Kanunu’na göre tacir veya esnaf sayılmalarını gerektirecek faaliyetlerde bulunamayacağı, ticaret ve sanayi kuruluşlarında görev alamayacağı ve bazı ticari ortaklıklarda yer alamayacağı düzenleniyor.
Ayrıca memurların mesleki faaliyet veya serbest meslek icrası amacıyla ofis, büro ya da muayenehane açmalarına ilişkin de sınırlamalar bulunuyor.
YOUTUBE VE İÇERİK ÜRETİCİLİĞİ DE DEĞERLENDİRMEDE
Cumhurbaşkanlığı Genel Sekreterliği’nin YÖK’e gönderdiği yazıda, devlet memurlarının içerik üreticiliği, uygulama geliştiriciliği ve YouTube gibi platformlardaki faaliyetleri sonucunda elde ettikleri gelirlerin 657 sayılı Kanun’un 28’inci maddesi kapsamında değerlendirilmesi gerektiği belirtildi.
Değerlendirmede söz konusu faaliyetlerden elde edilen gelirlerin vergi mevzuatı açısından ticari kazanç kapsamında ele alınmasının da dikkate alındığı aktarıldı.
VERGİ İSTİSNASI, MEMURİYET YASAĞINI ORTADAN KALDIRMIYOR
Dijital içerik üreticileri açısından vergi mevzuatında belirli şartlarla uygulanan istisnaların bulunması ise memurlar açısından ayrı bir konu olarak değerlendiriliyor.
Başka bir ifadeyle, bir gelirin vergi açısından istisna kapsamında bulunması, o faaliyetin 657 sayılı Kanun bakımından otomatik olarak serbest olduğu anlamına gelmiyor. Cumhurbaşkanlığı Genel Sekreterliği’nin değerlendirmesinde de bu ayrımın altı çiziliyor.
Bu nedenle devlet memurlarının internet sitesi işletmek, düzenli içerik üretmek, YouTube kanalı üzerinden gelir elde etmek veya mobil uygulama geliştirmek gibi faaliyetleri, elde edilen gelirin ve faaliyetin niteliğine göre ayrıca değerlendirilmek durumunda.
Özetle: Sosyal medya kullanmak memurlar için yasaklanmış değil. Ancak sosyal medya, YouTube, internet sitesi veya uygulama üzerinden yürütülen gelir getirici faaliyetler 657 sayılı Kanun’un ticaret yasağı kapsamında değerlendirilebiliyor.